
|
||
|
... |
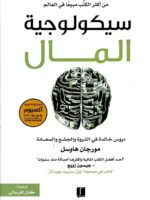
لماذا يستطيع شخص بناء ثروة كبيرة رغم أنه لا يملك دخلًا استثنائيًا، بينما يفشل آخر في الاحتفاظ بأمواله رغم ارتفاع دخله؟ وهل يرتبط النجاح المالي بالمعرفة والاستثمار فقط، أم أن طريقة التفكير والتصرف مع المال تؤدي دورًا أكبر مما نتوقع؟ هذه الأسئلة هي محور كتاب سيكولوجية المال: دروس خالدة في الثروة والطمع والسعادة للكاتب الأمريكي مورجان هاوسل. يقدم الكتاب رؤية مختلفة لإدارة الأموال، إذ لا يتعامل مع المال باعتباره أرقامًا ومعادلات حسابية فحسب، بل يركز على العادات والمشاعر والتجارب الشخصية التي تؤثر في قرارات الإنسان المالية. ومن خلال مجموعة من القصص والأمثلة، يناقش المؤلف موضوعات مثل الادخار، والاستثمار، والمخاطرة، والطمع، والصبر، والحرية المالية، ويوضح لماذا لا يتصرف الناس دائمًا وفق المنطق الرياضي عندما يتعلق الأمر بأموالهم. نبذة عن كتاب سيكولوجية المال تقوم فكرته الأساسية على أن التعامل الناجح مع المال لا يعتمد على مقدار المعلومات التي يعرفها الإنسان وحدها، بل يتأثر بدرجة كبيرة بسلوكه وقدرته على التحكم في قراراته. فقد يعرف الشخص القواعد المالية الصحيحة، لكنه لا يلتزم بها بسبب الخوف أو الطمع أو الرغبة في تحقيق نتائج سريعة. لا يقدم المؤلف وصفة مضمونة للثراء، ولا يضع خطة استثمارية واحدة تصلح للجميع، وإنما يساعد القارئ على فهم الأسباب النفسية التي تقف خلف قراراته المالية، وكيف يمكن للعادات البسيطة والصبر والانضباط أن تؤثر في مستقبله المالي. ويعتمد الكتاب على قصص قصيرة وأمثلة تاريخية وشخصيات وتجارب واقعية لتوضيح أفكاره، مما يجعله أقرب إلى كتاب تثقيفي سهل القراءة من كونه مرجعًا أكاديميًا متخصصًا في الاقتصاد. قد تختلف أعداد الصفحات أو بيانات النشر باختلاف الطبعات والنسخ، لذلك يُنصح بمراجعة بيانات النسخة المراد اقتناؤها قبل الشراء. من هو مورجان هاوسل مؤلف كتاب سيكولوجية المال؟ مورجان هاوسل كاتب وصحفي أمريكي متخصص في موضوعات المال والاستثمار والسلوك الاقتصادي. عمل كاتبًا في مؤسسات إعلامية من بينها The Wall Street Journal وThe Motley Fool، وارتبط اسمه بتحليل القرارات المالية من زاوية إنسانية وسلوكية. يتميز أسلوبه بالاعتماد على الحكايات والأمثلة التاريخية بدل الاكتفاء بالمصطلحات الاقتصادية المعقدة. فهو يحاول تفسير لماذا يتخذ الناس قرارات مالية تبدو غير منطقية، وكيف تؤثر تجاربهم السابقة ومستوى دخلهم ومخاوفهم وطموحاتهم في نظرتهم إلى الثروة. ومن أبرز أعماله كتاب سيكولوجية المال، الذي ساعد على انتشار اسمه بين القراء المهتمين بالثقافة المالية والإدارة الشخصية للأموال. ما الفكرة الأساسية التي يناقشها الكتاب؟ ينطلق مورجان هاوسل من ملاحظة مهمة: الناس لا يتعاملون مع المال بالطريقة نفسها، حتى عندما يمتلكون معلومات متشابهة أو يعيشون في ظروف اقتصادية متقاربة. فالشخص الذي نشأ في فترة تضخم أو أزمة اقتصادية قد ينظر إلى الادخار والمخاطرة بطريقة مختلفة عن شخص عاش سنوات من الاستقرار. ومن هنا يوضح المؤلف أن القرارات المالية لا تتشكل من الأرقام وحدها، بل تتداخل فيها التجارب الشخصية والبيئة الاجتماعية والمشاعر والتوقعات. ويشرح الكتاب مجموعة من المبادئ التي تساعد على اتخاذ قرارات أكثر اتزانًا، من أهمها: فهم الفرق بين الحظ والمخاطرة وعدم الحكم على النتائج وحدها. إدراك أن الطمع قد يدفع الإنسان إلى خسارة ما يملك بحثًا عما لا يحتاج إليه.
ملخص كتاب سيكولوجية المال وأهم موضوعات فصوله يتكون الكتاب من مقدمة ومجموعة من القصص والفصول التي تتناول جوانب متعددة من علاقة الإنسان بالمال. وفيما يلي عرض لأبرز الأفكار التي يناقشها، مع توضيح معناها للقارئ: 1. لا أحد مجنون يوضح المؤلف أن القرارات المالية التي تبدو غريبة أو خاطئة لشخص ما قد تكون منطقية بالنسبة إلى شخص آخر، لأن لكل إنسان تجربة مختلفة مع المال. فالقرارات تتأثر بالأسرة والبيئة والظروف الاقتصادية التي عاشها الفرد، وليس بالمعلومات المتاحة فقط. الفكرة المستفادة: قبل الحكم على اختيارات الآخرين المالية، ينبغي فهم الظروف والتجارب التي أثرت في طريقة تفكيرهم. 2. الحظ والمخاطرة يناقش هذا الفصل دور العوامل التي لا يستطيع الإنسان التحكم فيها، مثل الحظ والظروف المفاجئة، في تحديد النتائج المالية. فالنجاح لا يعود دائمًا إلى المهارة وحدها، كما أن الفشل لا يعني بالضرورة غياب الاجتهاد. الفكرة المستفادة: لا تبالغ في تقدير مهاراتك عند النجاح، ولا تحكم على نفسك بالفشل لمجرد أن نتيجة ما لم تكن جيدة؛ فهناك عوامل خارجة عن سيطرتك. 3. لا شيء يكفي يتناول المؤلف مشكلة عدم الشعور بالاكتفاء، وكيف يمكن للمقارنة المستمرة بالآخرين والطموح غير المحدود أن يدفعا الإنسان إلى المخاطرة بما لديه من أجل مكاسب إضافية. الفكرة المستفادة: تحديد معنى الكفاية بالنسبة إليك يحميك من الدخول في مخاطر لا تستحقها. 4. قوة التراكم يشرح هذا الفصل أثر التراكم بمرور الوقت، سواء في الادخار أو الاستثمار أو بناء المهارات. فالنتائج الكبيرة قد لا تظهر في البداية، لكنها تصبح أكثر وضوحًا عندما يستمر الإنسان في العمل والصبر لفترة طويلة. الفكرة المستفادة: الاستمرارية والوقت قد يصنعان فارقًا أكبر من البحث الدائم عن مكاسب سريعة. 5. بناء الثروة والحفاظ عليها يفرق هاوسل بين الوصول إلى الثروة والقدرة على الاحتفاظ بها. فبناء المال قد يحتاج إلى المبادرة وتحمل قدر من المخاطرة، بينما تتطلب المحافظة عليه الحذر والتواضع وتجنب القرارات المتهورة. الفكرة المستفادة: لا يكفي أن تعرف كيف تحقق المال؛ بل تحتاج أيضًا إلى معرفة كيف تحمي ما جمعته. 6. الذيول، أنت تفوز يتناول الفصل أثر النتائج النادرة والكبيرة في الاستثمار والأعمال. فقد تأتي نسبة مهمة من المكاسب من عدد محدود من النجاحات، بينما تكون هناك محاولات كثيرة لا تحقق نتائج استثنائية. الفكرة المستفادة: لا ينبغي تقييم التجربة كلها من خلال كل محاولة منفردة؛ فقد تكون بعض النتائج الكبيرة كافية لتعويض إخفاقات متعددة، مع ضرورة إدارة المخاطر. 7. الحرية يرى المؤلف أن القيمة الأهم للمال ليست بالضرورة شراء الأشياء الفاخرة، بل امتلاك القدرة على التحكم في الوقت واتخاذ القرارات دون الخضوع الدائم للضغوط المالية. الفكرة المستفادة: المال يمنح الإنسان مساحة أكبر من الاستقلال والاختيار عندما يُستخدم بطريقة تخدم حياته وأولوياته. 8. مفارقة الرجل في السيارة يناقش هذا الفصل رغبة بعض الناس في شراء الأشياء الفاخرة لجذب إعجاب الآخرين، ويوضح أن امتلاك سيارة باهظة أو مظهر مكلف لا يعني بالضرورة أن صاحبها يحظى بالتقدير الذي يتوقعه. الفكرة المستفادة: لا تجعل إنفاقك وسيلة لطلب إعجاب الآخرين؛ فكثيرًا ما تكون المكانة الحقيقية مرتبطة بالصفات والسلوك لا بالممتلكات. 9. الثروة هي ما لا تراه يفرق الكاتب بين المال الذي ينفقه الإنسان ليظهر بمظهر الغنى، والثروة التي يحتفظ بها ولا يراها الآخرون. فالأصول والمدخرات والقدرة على مواجهة المستقبل قد تكون أكثر أهمية من المظاهر الاستهلاكية. الفكرة المستفادة: ليس كل من يبدو ثريًا يمتلك ثروة حقيقية، فجزء مهم من الثروة يتمثل في المال الذي لم تنفقه. 10. ادخر المال يؤكد هذا الفصل أهمية الادخار حتى عندما لا يكون لدى الإنسان هدف محدد لكل مبلغ يدخره. فالمدخرات تمنحه مرونة أكبر وقدرة على التعامل مع الظروف الطارئة والفرص غير المتوقعة. الفكرة المستفادة: لا تنتظر ارتفاع دخلك حتى تبدأ الادخار؛ فالعادة نفسها مهمة، حتى لو بدأت بمبالغ صغيرة تناسب إمكاناتك. 11. المعقول أفضل من العقلاني يشير المؤلف إلى أن القرارات المالية لا يجب أن تكون مثالية من الناحية النظرية حتى تكون مناسبة للإنسان. فقد يكون القرار الذي يستطيع الفرد الالتزام به نفسيًا وعمليًا أفضل من قرار يبدو مثاليًا على الورق لكنه يسبب له القلق أو يدفعه إلى التراجع. الفكرة المستفادة: اختر خطة مالية واقعية تستطيع الاستمرار عليها، لا خطة مثالية يصعب تطبيقها في حياتك اليومية. 12. المفاجآت! يوضح الفصل أن التاريخ المالي مليء بأحداث لم يتوقعها كثيرون، وأن الاعتماد الكامل على الماضي للتنبؤ بالمستقبل قد يؤدي إلى أخطاء كبيرة. الفكرة المستفادة: لا تفترض أن المستقبل سيكرر الماضي بالطريقة نفسها؛ اترك مساحة لاحتمال ظهور أحداث جديدة تغير الظروف. 13. هامش الخطأ يتحدث هاوسل عن ضرورة ترك مساحة أمان في القرارات المالية، بدل استخدام كل الموارد أو الاقتراض إلى الحد الأقصى. فوجود احتياطي يساعد على مواجهة الأزمات دون الاضطرار إلى اتخاذ قرارات متسرعة. الفكرة المستفادة: لا تبنِ خطتك على أفضل الاحتمالات فقط، بل استعد أيضًا لما قد يحدث بصورة غير متوقعة. 14. ستتغير يناقش الكاتب صعوبة توقع الإنسان لرغباته المستقبلية، فقد تتغير أهدافه وأولوياته مع مرور السنوات، وما يراه مهمًا اليوم قد لا يحتفظ بالمكانة نفسها لاحقًا. الفكرة المستفادة: لا تربط مستقبلك المالي بقرار جامد لا يقبل التعديل؛ اترك مجالًا للتغيير مع تطور ظروفك واحتياجاتك. 15. لا شيء مجاني يوضح هذا الفصل أن لكل مكسب تكلفة، حتى إن لم تكن واضحة في البداية. فالاستثمار مثلًا قد يتطلب تحمل التقلبات والانتظار والقلق، وهذه ليست بالضرورة علامات على فشل التجربة، بل قد تكون جزءًا من ثمنها. الفكرة المستفادة: افهم تكلفة القرار قبل اتخاذه، ولا تتوقع تحقيق العوائد دون تحمل أي تبعات أو مخاطر. 16. أنت وأنا يتناول المؤلف اختلاف الأهداف والتوقعات بين المستثمرين والأفراد، ويحذر من تقليد الآخرين دون فهم ظروفهم. فما يناسب شخصًا يمتلك دخلًا مرتفعًا وقدرة كبيرة على تحمل المخاطر قد لا يناسب شخصًا آخر. الفكرة المستفادة: لا تقارن خطتك المالية بخطط الآخرين، ولا تقلد قراراتهم دون معرفة أهدافهم وظروفهم. 17. إغراء التشاؤم يناقش هاوسل لماذا تبدو الأخبار السلبية أحيانًا أكثر إقناعًا وانتشارًا من الأخبار الإيجابية، رغم أن التقدم الاقتصادي والاجتماعي قد يحدث بصورة تدريجية لا تلفت الانتباه بالقدر نفسه. الفكرة المستفادة: لا تجعل التشاؤم الإعلامي أو الخوف من المستقبل يمنعك من رؤية الصورة كاملة، ووازن بين المخاطر والفرص. 18. عندما تصدق أي شيء يتناول الفصل ميل الإنسان إلى تصديق الروايات والتفسيرات التي تمنحه شعورًا باليقين، خصوصًا عندما تكون الأحداث معقدة أو يصعب تفسيرها. وقد يقوده ذلك إلى تبني أفكار مالية غير دقيقة. الفكرة المستفادة: تعامل بحذر مع الوعود المالية والتوقعات الواثقة، وابحث عن الأدلة بدل الانجراف وراء القصص المقنعة فقط. 19. كل شيء معًا يجمع المؤلف في هذا الفصل مجموعة من المبادئ السابقة في رؤية واحدة لإدارة المال، ويبرز أهمية الادخار والتواضع والصبر والمرونة والاستعداد للمستقبل. الفكرة المستفادة: النجاح المالي لا يعتمد على قاعدة واحدة، بل على مجموعة عادات وقرارات تتكامل مع مرور الوقت. 20. اعترافات يختتم الكتاب بفصل يحمل طابعًا شخصيًا، يعرض فيه المؤلف بعض أفكاره وتفضيلاته في التعامل مع المال والاستثمار، موضحًا أن القرارات المالية ليست وصفة موحدة للجميع، وأن الراحة النفسية والقدرة على الاستمرار لهما أهمية كبيرة. الفكرة المستفادة: أفضل طريقة لإدارة المال ليست بالضرورة الأكثر تعقيدًا، بل الطريقة التي تتناسب مع أهدافك وتساعدك على الالتزام بها. أهم الدروس العملية من كتاب سيكولوجية المال بعد استعراض موضوعات الكتاب، يمكن تلخيص أبرز الدروس التي يحاول إيصالها للقارئ في النقاط التالية: 1. افهم علاقتك النفسية بالمال: قد تؤثر المخاوف والتجارب القديمة والمقارنة بالآخرين في قراراتك أكثر مما تتوقع. 2. اجعل الادخار عادة مستمرة: لا يرتبط الادخار دائمًا بحجم الدخل، بل بقدرة الإنسان على تنظيم إنفاقه وتحديد أولوياته. 3. لا تخلط بين المظهر والثروة: الإنفاق على الكماليات لا يعني امتلاك أمان مالي، وقد تكون الثروة الحقيقية في المدخرات والأصول غير الظاهرة. 4. احترم قوة الوقت والتراكم: النتائج المالية طويلة الأجل تحتاج إلى الصبر والاستمرارية، ولا تتحقق كلها من خلال قرارات سريعة. 5. تجنب الطمع والمخاطرة غير المحسوبة: الرغبة في الحصول على المزيد قد تدفع الإنسان إلى تعريض ما يملكه للخطر. 6. اترك هامشًا للطوارئ: وجود احتياطي مالي يقلل الحاجة إلى الاقتراض أو بيع الأصول في توقيت غير مناسب. 7. لا تقلد الآخرين في الاستثمار: تختلف الأهداف والظروف والقدرة على تحمل الخسائر من شخص إلى آخر. 8. ابحث عن الحرية لا عن المظاهر فقط: يمكن أن تكون القيمة الأهم للمال هي منحك وقتًا وخيارات أكثر، وليس مجرد شراء أشياء باهظة. ما الفرق بين الغنى والثروة في كتاب سيكولوجية المال من الأفكار المهمة في الكتاب التمييز بين ما يظهر للناس وما يمتلكه الإنسان بالفعل. فقد يبدو شخص غنيًا بسبب سيارته وملابسه ومشترياته، لكن ذلك لا يكشف حقيقة وضعه المالي أو حجم ديونه ومدخراته. أما الثروة فترتبط بما تم الاحتفاظ به من أموال وأصول، وبالقدرة على مواجهة المستقبل دون الاعتماد الدائم على الدخل الحالي. هذا التمييز يساعد القارئ على إعادة التفكير في أولوياته: هل ينفق أمواله ليبدو ناجحًا أمام الآخرين، أم يبني أساسًا ماليًا يمنحه الاستقرار والاختيار؟ هل يقدم كتاب سيكولوجية المال نصائح استثمارية مباشرة؟ ليس بالمعنى التقليدي. فالكتاب لا يقدم قائمة بأسهم للشراء، ولا يشرح بالتفصيل كيفية بناء محفظة استثمارية، ولا يحدد توقيت الدخول إلى الأسواق أو الخروج منها. بدلًا من ذلك، يركز على السلوك الذي يؤثر في القرارات الاستثمارية، مثل الصبر، وتقبل عدم اليقين، وإدارة المخاطر، وتجنب الطمع، والاحتفاظ بهامش أمان. لذلك يمكن الاستفادة منه لفهم الجانب النفسي للإدارة المالية، لكنه لا يغني عن دراسة أساسيات الاستثمار أو طلب المشورة المالية المتخصصة عند الحاجة. مميزات كتاب سيكولوجية المال يمتلك الكتاب مجموعة من الجوانب التي جعلته مناسبًا لشريحة واسعة من القراء، ومن أبرزها: سهولة الأسلوب: يعرض أفكاره بلغة واضحة وبعيدًا عن التعقيد الرياضي والمصطلحات المتخصصة قدر الإمكان. الاعتماد على القصص: يستخدم مواقف وأمثلة لتقريب الأفكار المالية إلى القارئ. التركيز على السلوك: يلفت الانتباه إلى دور العادات والمشاعر في القرارات المالية. تنوع الموضوعات: يناقش الادخار والاستثمار والثروة والطمع والمخاطرة والحرية المالية. قابلية التطبيق: يمكن للقارئ تحويل عدد من أفكاره إلى عادات يومية، مثل ضبط الإنفاق وتكوين احتياطي مالي. عيوب كتاب سيكولوجية المال وما الذي لا يقدمه؟ رغم قيمة الكتاب، فمن المهم معرفة حدوده قبل قراءته. فهو ليس كتابًا متخصصًا في التحليل المالي أو دليلًا تقنيًا للاستثمار، ولذلك قد لا يلبي احتياجات من يبحث عن شرح تفصيلي للأسواق والأدوات المالية. ومن أبرز الملاحظات التي يمكن تسجيلها عليه:
هذه الملاحظات لا تقلل من قيمة الكتاب، لكنها توضح نوع الفائدة التي يمكن توقعها منه، وتساعد القارئ على اختيار الكتاب المناسب لاحتياجاته. لمن يناسب كتاب سيكولوجية المال؟ يناسب الكتاب القراء الذين يريدون فهم علاقتهم بالمال وتحسين قراراتهم اليومية، ومن بينهم:
أما من يبحث عن دورة متخصصة في التحليل المالي أو دليل تفصيلي لاختيار الأسهم، فقد يحتاج إلى كتاب آخر أكثر تقنية إلى جانب هذا العمل. هل يستحق كتاب سيكولوجية المال القراءة؟ تنبع قيمة الكتاب من أنه يدفع القارئ إلى مراجعة أفكاره عن المال، بدل الاكتفاء بتقديم نصائح تقليدية عن زيادة الدخل أو تقليل المصروفات. فهو يوضح أن القرارات المالية تتأثر بطبيعة الإنسان، وأن النجاح لا يتطلب دائمًا معرفة معقدة بقدر ما يحتاج إلى سلوك متزن وقدرة على الاستمرار. وقد تكون أهم فائدة يخرج بها القارئ هي إدراك أن بناء الثروة عملية طويلة الأجل، وأن الادخار والصبر وتجنب المخاطر غير الضرورية قد تكون أكثر أهمية من محاولة تحقيق مكسب سريع. ومع ذلك، من الأفضل التعامل معه باعتباره كتابًا في الثقافة المالية والسلوك الاقتصادي، لا مرجعًا شاملًا لكل تفاصيل الاستثمار. أسئلة شائعة حول كتاب سيكولوجية المال ما موضوع كتاب سيكولوجية المال؟ يتناول الكتاب العلاقة بين علم النفس والقرارات المالية، ويشرح كيف تؤثر التجارب الشخصية والمشاعر والعادات في الادخار والإنفاق والاستثمار وبناء الثروة. من مؤلف كتاب سيكولوجية المال؟ مؤلف الكتاب هو الكاتب الأمريكي مورجان هاوسل، المعروف بكتاباته في المال والاستثمار والسلوك الاقتصادي. من مترجم كتاب سيكولوجية المال إلى العربية؟ ترجم النسخة العربية كنان القرحالي، وصدرت الطبعة العربية المسجلة عن آي كاريزما عام 2021. كم عدد صفحات كتاب سيكولوجية المال؟ تضم الطبعة العربية المشار إليها 330 صفحة، وقد يختلف العدد باختلاف الطبعة أو تنسيق النسخة. هل كتاب سيكولوجية المال مناسب للمبتدئين؟ نعم، يناسب المبتدئين في الثقافة المالية؛ لأن أسلوبه يعتمد على القصص والأمثلة، ولا يشترط معرفة متقدمة بالاقتصاد أو الاستثمار. هل يعلم الكتاب كيفية الاستثمار في الأسهم؟ لا يقدم شرحًا تقنيًا متكاملًا للاستثمار في الأسهم، بل يركز على السلوك النفسي وإدارة المخاطر والصبر والتعامل مع تقلبات الأسواق. هل يحتوي الكتاب على خطوات عملية للادخار؟ يعرض مبادئ تساعد على تحسين الادخار، مثل تنظيم الإنفاق، والاحتفاظ بجزء من الدخل، وتجنب المقارنة بالآخرين، وتكوين هامش أمان مالي. لكنه لا يقدم ميزانية شخصية جاهزة تناسب الجميع. هل توجد نسخة عربية من كتاب سيكولوجية المال؟ نعم، توجد طبعة عربية مترجمة بعنوان «سيكولوجية المال»، وبياناتها تشمل ترجمة كنان القرحالي ورقم ISBN: 9789921767001. خلاصة مراجعة كتاب سيكولوجية المال يقدم مورجان هاوسل في كتاب سيكولوجية المال رؤية إنسانية لإدارة الأموال، تقوم على أن القرارات المالية ليست حسابات رياضية فقط، بل انعكاس لطريقة التفكير والتجارب والطموحات والمخاوف. ومن خلال فصوله المتنوعة، يتعلم القارئ أهمية الادخار والصبر وإدارة المخاطر والابتعاد عن الطمع، كما يكتشف أن الثروة لا تقاس دائمًا بما يراه الآخرون، بل بما يستطيع الإنسان الاحتفاظ به والاستفادة منه لتحقيق الاستقرار والحرية. إنه كتاب مناسب لمن يريد بناء فهم أعمق للمال وسلوكياته، ويمثل مدخلًا جيدًا إلى الثقافة المالية، مع ضرورة الاستعانة بمصادر أكثر تخصصًا لمن يرغب في تعلم الجوانب الفنية للاستثمار. |
| دار النشر | عصير الكتب للنشر والتوزيع |
|---|---|
| تاريخ النشر | 2026 |
| عدد الصفحات | 330 |
| القسم | كتب اعمال |
| ملاحظات | للإبلاغ عن رابط لا يعمل أو كتاب له حقوق |
 لأعلى
 أقسام الموقع
شاهد أيضاً